「開示目的」から組み立てる後発事象の注記
~ 企業固有の状況から「何を、どこまで書くか」を判断する ~
受付中 申込み締切日 Webゼミ : 2027/02/16(火)
レベル
- 入門
- 初級
- 中級
- 応用
| 開催形態 | Webゼミ |
|---|---|
| 視聴期間 | 2027/01/05(火)10:00 〜 2027/03/01(月)17:00 ■WEBゼミ収録日:2026年12月18日(金)9:30 ~ 12:30 ■再生時間:約3時間 |
| 申込み締切日 | 2027/02/16(火) |
| 講師 | 竹村 純也 氏 |
| カテゴリー | 経理財務、経営層向け、金融商品取引法、ディスクロージャー実務、経理、財務、有価証券報告書、監査役監査、内部監査 |
講師紹介
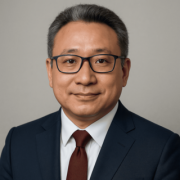
公認会計士竹村 純也 氏
公認会計士/竹村純也公認会計士事務所 所長
財務会計・監査・サステナビリティ開示を中心に、執筆、講演、研修、実務支援を行う。 会計基準や開示制度の要求事項だけでなく、その背景にある目的や考え方を読み解き、実務で必要となる判断の順序、前提、根拠を体系的に整理することを重視している。後発事象、会計上の見積り、KAM、会計不正・内部監査、サステナビリティ開示など、幅広い領域で研究・発信を続けている。 セミナーでは、制度の解説にとどまらず、受講者が自社の状況に応じて「何を、どのように判断すべきか」を考えられるよう、実務上の論点を具体的に解説する。 主な著書に、『すぐに使える 後発事象の会計・開示実務』『伝わる開示を実現する「のれんの減損」の実務プロセス』(以上、中央経済社)、『ダイアローグ・ディスクロージャー』『事例からみるKAMのポイントと実務解説』(以上、同文舘出版)など多数。
セミナー概要
2026年1月、企業会計基準第41号「後発事象に関する会計基準」と企業会計基準適用指針第35号「後発事象に関する会計基準の適用指針」が公表されました。新基準では、後発事象の定義、評価期間、会計処理及び開示が体系的に整理されています。あわせて、重要な開示後発事象の注記について、新たに「開示目的」が定められました。新基準の適用開始に向けて、これまでの注記の作り方が新たな開示目的に照らして適切か、改めて検討する必要があります。
これまでの実務では、補足文書(別紙2)に事象ごとに示された「開示する事項」が、注記作成の重要な手掛かりとなってきました。しかし、新基準の下では、これらの項目に自社の情報を当てはめるだけで検討が完了するものではありません。具体的にどの項目を記載し、どこまで詳しく書くかは、開示目的に照らして判断することが求められます。開示目的とは、その後発事象が将来の財政状態、経営成績及びキャッシュ・フローの状況に及ぼす影響を利用者が理解できるよう、十分な情報を開示することです。
本セミナーは、新基準の解説で終わるものではありません。開示目的を実際の注記作成に使うことを主眼とします。前半では、新基準・適用指針で従来の実務から何が変わるのかを、基準上の根拠に沿って整理します。そのうえで、開示目的を注記作成に落とし込むために講師が構築した検討プロセスを提示します。
後半では、まず、決算日後に発生した工場の浸水被害を題材に、この検討プロセスを具体的に実演します。同じ浸水でも、被害の範囲や事業への影響など企業が置かれた状況が変われば、記載すべき事項も説明の詳しさも変わり、最終的な注記の内容は大きく異なります。条件を変えながら注記がどう変わるかを示し、さらに、災害以外の主要な後発事象についても、この検討プロセスを用いて注記内容を検討します。
受講後には、例示を参照するだけでなく、自社の状況から「何を、どこまで書くか」を考えるための判断軸を持ち帰ることができます。新たな後発事象の注記作成に実務で活用できる判断方法を身につけることを目指します。
講義内容
1.新しい後発事象会計基準・適用指針を理解する
・新基準の全体像
・「財務諸表の公表の承認日」と「確認日」
・修正後発事象と開示後発事象
・重要な開示後発事象の開示
2.「開示目的」から注記を組み立てる
・「開示目的」の新設で何が変わるのか
・補足文書の「開示する事項」をどう位置付けるか
・企業固有の状況から「何を、どこまで書くか」を判断する
・出来上がった注記は開示目的を満たしているか
3.事例実演―企業の状況が変われば注記はどう変わるか
・工場の浸水を例に注記を組み立てる
・同じ浸水でも「何を、どこまで書くか」が変わる理由
・影響額を見積れない場合など、条件に応じた注記の判断
・補足文書から作る注記との比較
4.主要な後発事象への展開
・災害以外の主要な後発事象への適用
・事象ごとに異なる「何を、どこまで書くか」の判断
受講対象者
・上場企業・非上場企業の経理・財務部門の責任者・担当者
・開示・IR担当者
・内部監査部門・監査役事務局
・法務・ガバナンス関連部署の担当者
・経営企画・CFO室などの経営層スタッフ
受講料〔1名様分〕
| ディスクロージャー実務研究会会員 | 18,700円 |
|---|---|
| ディスクロージャー実務研究会会員以外のお客様 | 23,100円 |
お申込みに際してご留意いただきたいこと
〇 受講料は、視聴開始日4営業日前までに別途ご案内する指定銀行口座にお振込みください。なお、視聴開始日4営業日前までにキャンセルの連絡がない場合は、お振込みいただいた受講料のご返金はいたしかねますのでご了承ください。
※ お振込み手数料につきましては、お客様ご負担でお願いいたします。
※ 領収書の発行はいたしかねますのでご了承ください。
〇 申込期限後または中止後のお申込は出来かねますので、ご了承ください。
〇 反社会的勢力と判明した場合には、Webゼミのご視聴をお断りいたします。
〇 講師と同業の方につきましては、お申込みをご遠慮いただいております。
〇 講義の録音・録画はご遠慮いただいております。
〇 プログラム内容等は、一部変更になることもございます。予めご了承いただきますようお願い申し上げます。
〇 天災事変やその他諸事情により、セミナーの中止・延期、申込期限前の締切等がございますので予めご了承ください。
■ Webゼミのご案内
〇 Webゼミの詳細につきましては以下のURLをご参照ください。なお、Webゼミはセキュリティの設定や、動作環境によっては受講できないことがあります。お申し込みの前に下記サイトにてサンプル動画をお試しください。
https://ps.pronexus.co.jp/public/training/websemi-info.html
〇 お振込みが確認できないときは、お申込みを取り消させていただくこともございますので、予めご了承ください。
〇 本セミナーで使用する資料につきましては、Webゼミ視聴ページからダウンロードをお願いいたします。
〇 講師との契約により、視聴期間の延長及び終了後のテキスト提供はお受けできません。
〇 Webゼミはご視聴されるご本人様の情報でお申込みいただきますようお願いいたします。(ご本人様以外の方のご視聴はお断りします。)
〇 インターネット又は電気通信の使用に内在する制限、遅延その他の問題の影響等を受けることがあります。
弊社は上記の問題を原因とする遅延、配信障害その他の損害について責任を負いません。
〇 弊社営業時間外に発生・ご連絡いただきました動画視聴に関するお問い合わせは対応が遅れる場合がございます。予めご了承ください。
決算・開示関連セミナー
-
受付中Webゼミ
-
受付中Webゼミ
-
受付中Webゼミ
-
受付中Webゼミ
-
受付中Webゼミ
-
受付中Webゼミ
-
受付中Webゼミ
-
受付中Webゼミ
-
受付中Webゼミ